

Медклиники и стадионы получат налоговые льготы
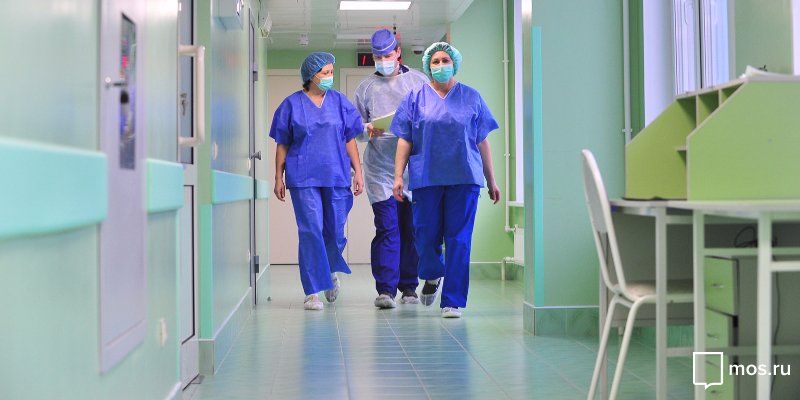
Мосгордума приняла законопроект о дополнительных налоговых льготах для медклиник, крупных спортивных и других социально значимых объектов.
«Предлагается реализовать ряд инициатив по поддержке социально важных для города отраслей. Сейчас экономическая ситуация непростая, и нам важно, чтобы все объекты были вовремя сданы и должным образом оснащены, а главное, мы должны быть уверены, что сэкономленные средства пойдут на поддержку детского спорта, на расширение мероприятий, связанных с вовлечением москвичей в занятия спортом», — отметил на заседании Мосгордумы руководитель Департамента экономической политики и развития Москвы Максим Решетников.
Льгота для объектов здравоохранения — это поддержка частных инвестиций в строительство новых медцентров. В соответствии с законопроектом нагрузка по налогу на имущество снизится в 10 раз (вводится ставка 0,22 процента вместо 2,2 процента от балансовой стоимости). Право на льготу получат 17 существующих зданий медицинских центров, а также новые здания медицинского назначения.
Кроме того, планируется уточнить существующий порядок предоставления крупным спортивным объектам льготы по уплате земельного налога, распространив её на строящиеся и реконструируемые объекты. Право на льготу будет действовать в отношении земельных участков, где ведётся строительство (реконструкция) спортивных сооружений. Льготная ставка земельного налога составит от 20 процентов стандартной ставки в 2014–2017 годах до 50 процентов стандартной ставки с 2020 года. Таким образом, платежи по земельному налогу для строящихся и реконструируемых стадионов будут уменьшены от пяти до двух раз.
А вот нагрузка по налогу на имущество для агрокластеров сократится в четыре раза в 2016–2017 годах (25 процентов от налогообложения по стандартной ставке). В дальнейшем она будет постепенно увеличиваться и с 2020 года составит 50 процентов от исчисленной суммы налога по стандартной ставке.
Также предлагается освободить от уплаты налога на имущество организаций объекты, приобретённые по договору пожизненного содержания с иждивением или в обмен на предоставление гражданам жилья в социальном жилом доме и закреплённые за данными организациями на праве хозяйственного ведения.